一、行业概述
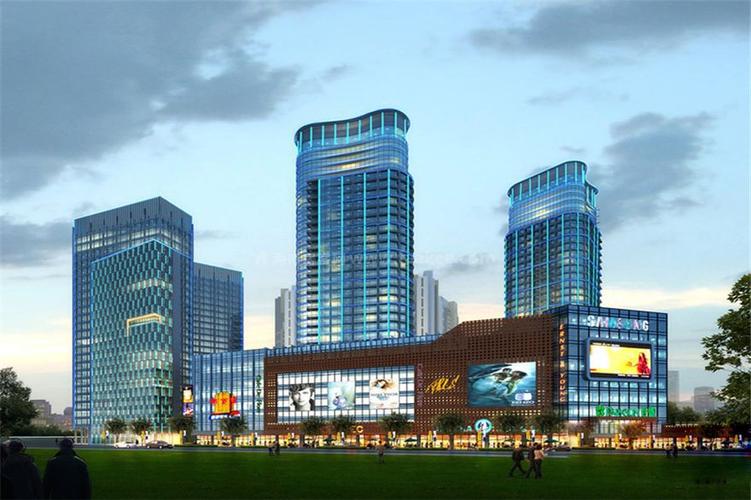
商业综合体管理服务是指对集购物、餐饮、娱乐、办公、酒店等多功能于一体的商业综合体进行专业化运营管理的服务行业。其核心业务涵盖前期定位策划、招商租赁、运营管理、物业管理、营销推广及资产增值服务等。随着城市化进程加速和消费升级,商业综合体已成为城市商业生态的重要载体,管理服务行业也随之快速发展。
二、2025年行业发展现状
1. 市场规模
截至2025年,中国商业综合体存量已超过6000个,总建筑面积超过5亿平方米。商业综合体管理服务市场规模(包括委托管理、咨询服务、租赁代理等)预计达到1200亿元,年复合增长率保持在8%-10%。
2. 竞争格局
行业呈现“头部集中、长尾分散”的特点。头部企业如万达商管、华润万象生活、龙湖智慧服务等凭借品牌效应和规模优势占据约30%的市场份额;区域性管理公司和外资企业(如仲量联行、世邦魏理仕)在高端市场保持竞争力;大量中小型管理公司则聚焦本地化项目。
3. 商业模式
主流模式包括:
- 委托管理:业主支付管理费,管理方负责运营,不承担经营风险。
- 租赁经营:管理方整体租赁物业,自负盈亏,获取租金差价。
- 合资运营:管理方与业主成立合资公司,共享收益、共担风险。
- 品牌输出:轻资产模式,输出品牌和管理体系,收取管理费。
4. 技术应用
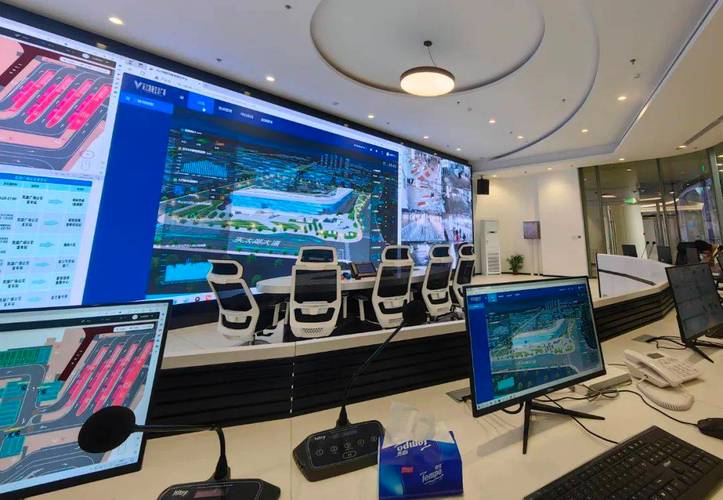
数字化和智能化成为行业标配。2025年,超过70%的商业综合体部署了智能管理系统,涵盖智慧停车、客流分析、能源管理、会员系统及AI客服。头部企业已实现“数据中台+业务中台”架构,通过大数据驱动招商调改和营销决策。
三、行业驱动因素
- 消费升级与体验经济:消费者对沉浸式、社交化消费场景的需求推动综合体向“生活方式中心”转型,管理服务需强化内容运营和场景创新。
- 城市化与城市更新:一线城市存量改造、二三线城市新区建设持续释放管理需求。
- 资产证券化(REITs) :消费基础设施REITs的推出,促使业主更加重视运营质量以提升资产回报率,专业管理服务价值凸显。
- 技术革命:物联网、AI、数字孪生等技术赋能精细化管理,降低运营成本,提升效率。
四、行业挑战
- 同质化竞争严重:多数综合体品牌组合和业态雷同,管理服务差异化不足。
- 电商冲击与客流分流:线上消费持续挤压线下零售,管理方需重构体验业态。
- 运营成本上升:人力、能源、维护成本逐年上涨,挤压利润空间。
- 专业人才短缺:复合型管理人才(懂商业、技术、资本)供不应求。
- 业主与管理者利益博弈:短期租金收益与长期资产增值之间的矛盾需平衡。
五、未来行业发展趋势预测(2025-2030)
1. 轻资产化与品牌输出加速
头部企业将进一步剥离重资产,通过管理输出扩大市场份额。预计到2030年,轻资产模式在头部企业收入占比将超过60%。
2. 数字化与智能化深度渗透
AI将贯穿招商、运营、营销全流程。例如,AI动态定价、智能招商匹配、客流预测与自动营销。数字孪生技术将用于综合体模拟运营和能耗优化。
3. 绿色可持续发展
碳中和目标推动绿色建筑运营。管理服务将纳入ESG评价体系,节能改造、绿色租赁、废弃物管理成为标准服务内容。
4. 内容运营与IP化
管理服务从“空间管理”转向“内容创造”。通过引入首店、IP展览、主题街区、社群活动等,打造差异化体验,提升客流量和粘性。
5. 社区化与邻里中心模式
大型综合体增量放缓,社区型商业(3-5万平方米)管理需求上升,服务更注重便民、社交和本地化。
6. 资产管理思维强化
管理服务与资本运作深度结合。管理方将更多参与资产诊断、价值提升和退出策略,与REITs、私募基金等合作,实现“投融管退”闭环。
7. 行业整合与专业化分工
头部企业通过并购扩大规模,中小公司转向细分领域(如专业招商、工程管理、数据服务)。行业标准和服务认证体系逐步完善。
六、结论与建议
2025年商业综合体管理服务行业处于从规模扩张向质量提升的关键转型期。企业应聚焦以下策略:
- 强化运营能力:构建数据驱动的精细化管理体系,提升坪效和客户满意度。
- 轻重并举:在保留核心资产的积极拓展轻资产输出。
- 拥抱技术:投资数字化基础设施,培养复合型人才。
- 践行ESG:将绿色运营纳入核心竞争力。
- 深化资本合作:与金融机构协同,提升资产管理水平。
未来五年,行业将迎来洗牌与升级,具备品牌、技术和资本整合能力的管理服务商将占据竞争优势,推动商业综合体从“购物场所”向“城市生活服务平台”进化。